La biodiversité concerne directement les entreprises. Qualité de la ressource en eau (et volumes prélevés), fertilité des sols, ressources naturelles ou régulation des températures : de nombreuses activités économiques reposent sur des écosystèmes fonctionnels. Leur dégradation représente un risque croissant pour les activités et les chaînes d’approvisionnement.
En décembre 2022, la COP15 biodiversité a fixé un cadre mondial pour enrayer ce déclin d’ici 2030. Quels engagements ont été pris et comment les entreprises peuvent-elles y contribuer ?
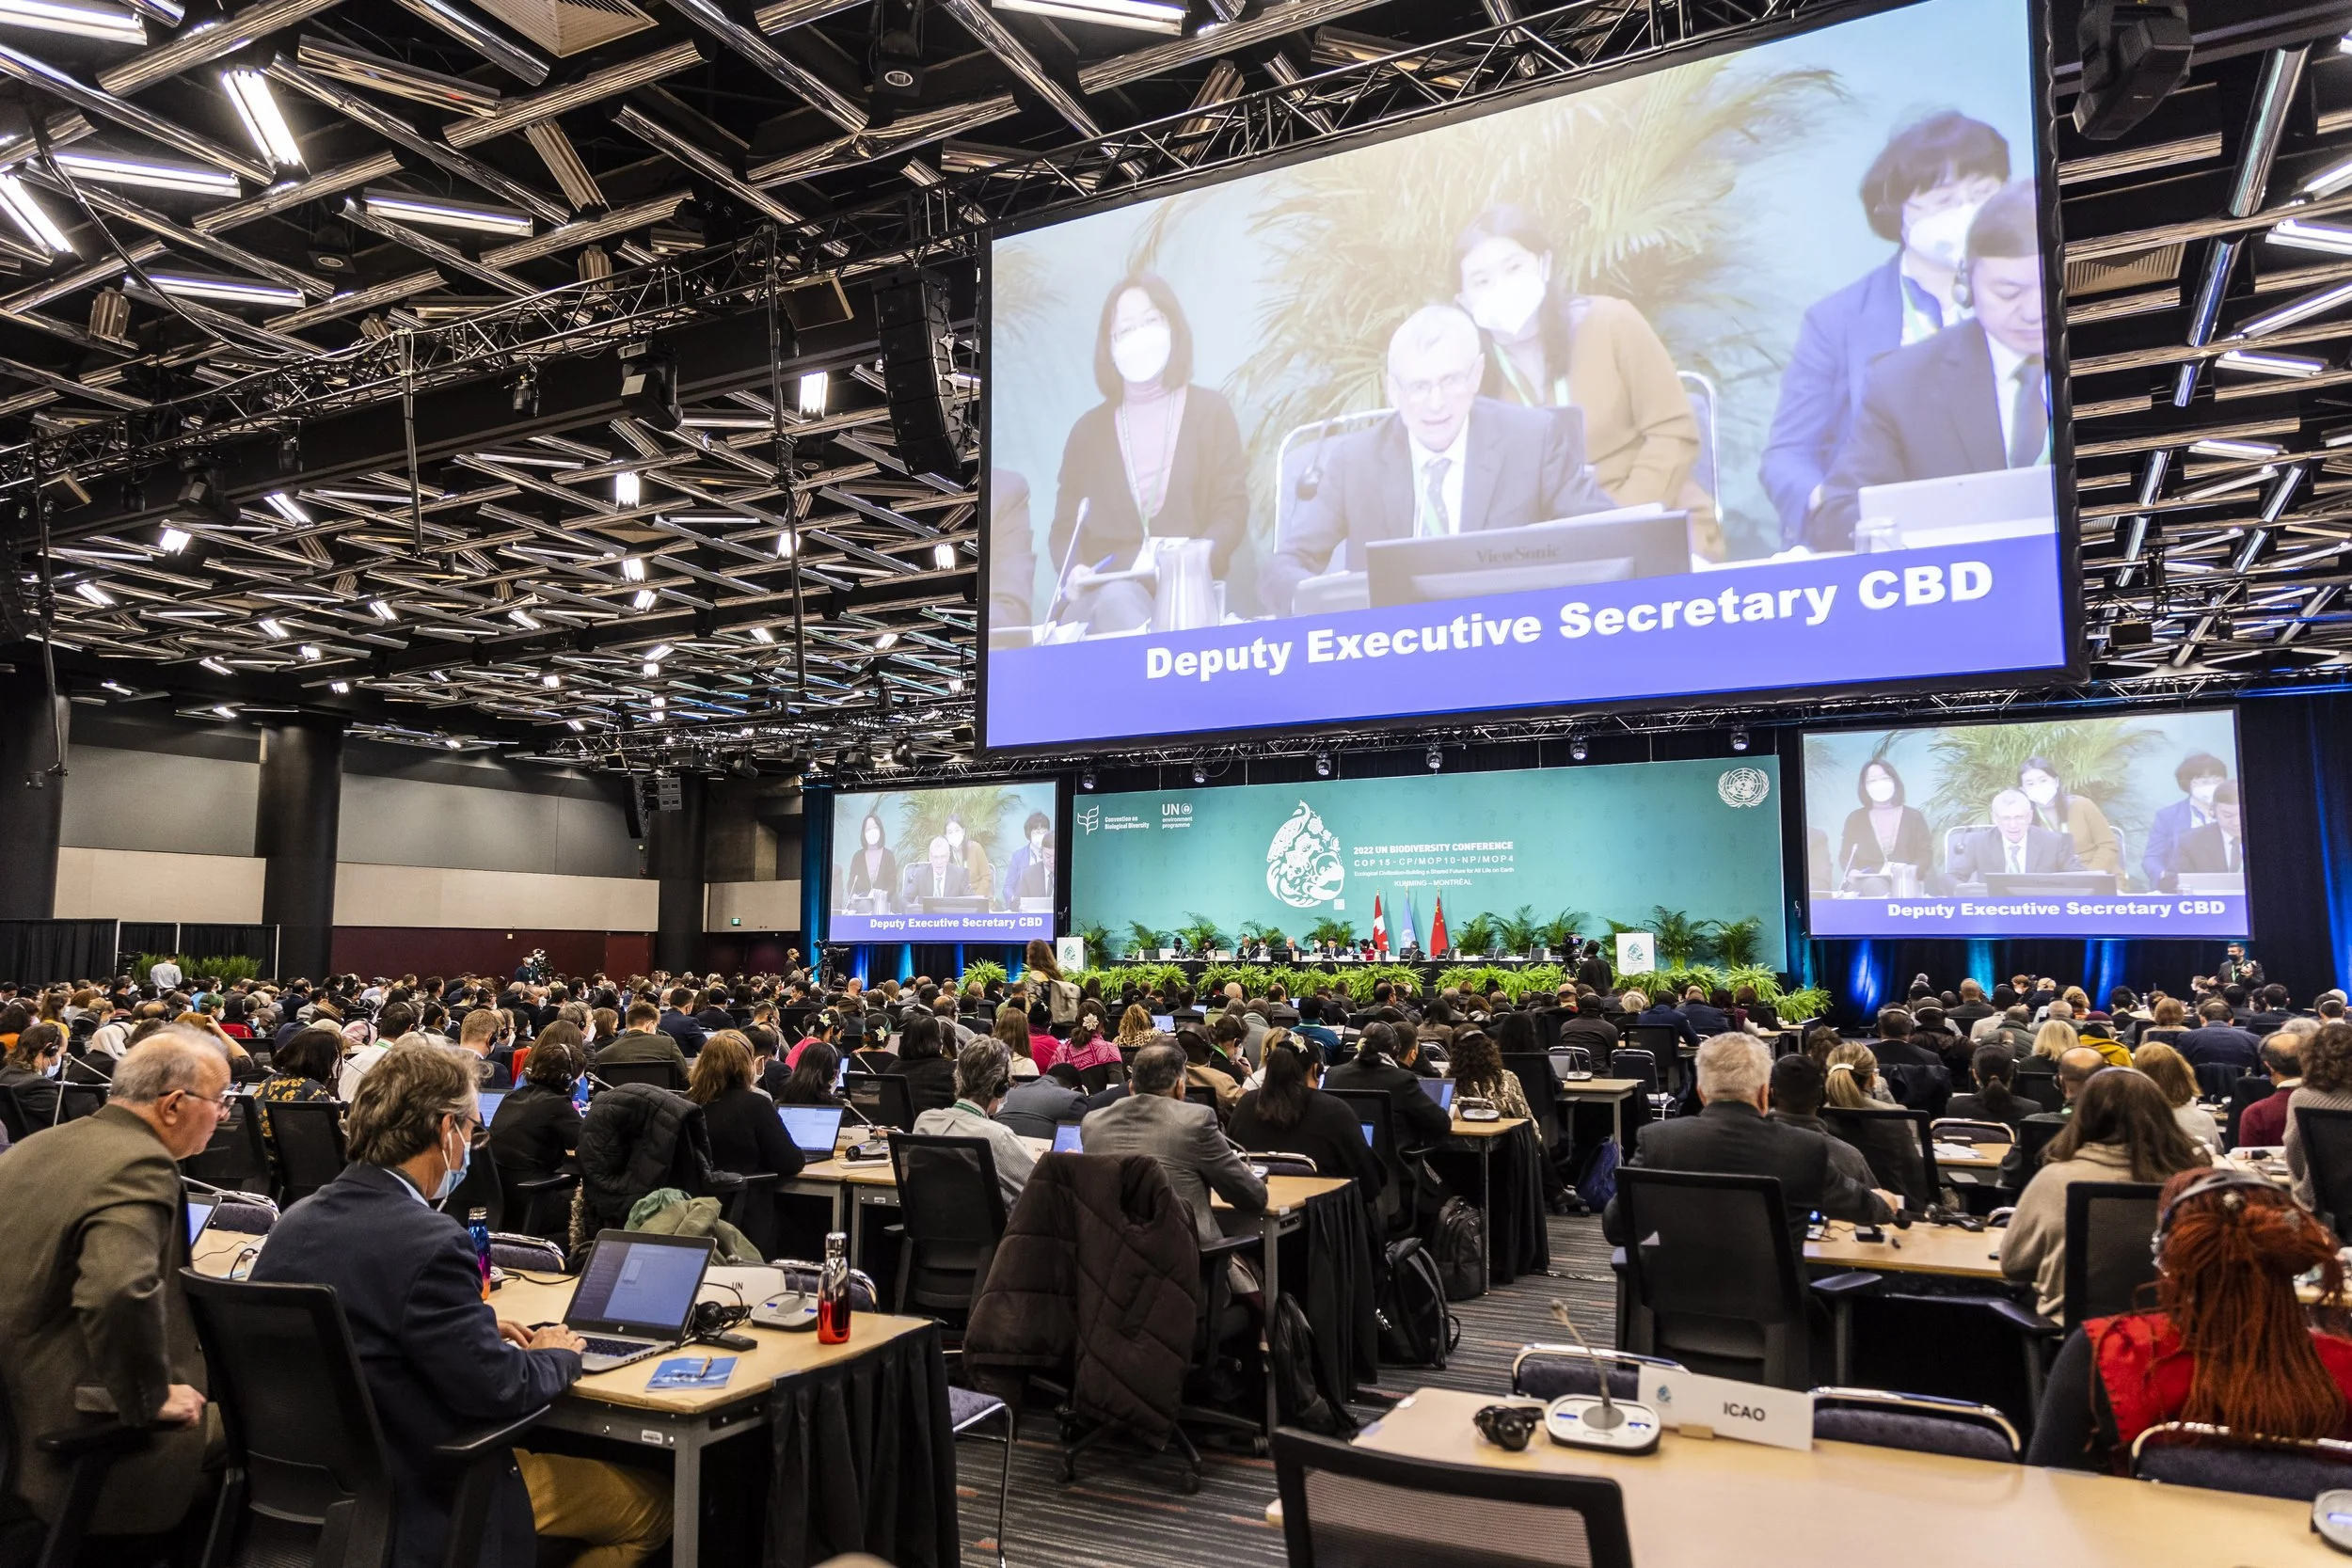
Image : Le site du COP15, File:22dec07-COP15-COP-Opening-5736 (52549489628).jpg - Wikimedia Commons , CC BY 2.0
Qu’est-ce que la COP15 biodiversité ?
La COP15 est la quinzième Conférence des Parties à la Convention sur la diversité biologique des Nations unies. À la différence des COP climat, consacrées au réchauffement climatique, elle porte sur la préservation des espèces, des habitats et des écosystèmes.
Organisée sous présidence chinoise et conclue à Montréal en décembre 2022, elle a abouti à l’adoption du Cadre mondial de la biodiversité de Kunming-Montréal. Ce texte établit quatre objectifs à l’horizon 2050 et 23 cibles à atteindre d’ici 2030. Il engage les États à traduire ces ambitions dans leurs politiques publiques, sans constituer à lui seul un ensemble d’obligations directement applicables aux entreprises.
La COP17, organisée actuellement (octobre 2026) à Erevan, marque une nouvelle étape avec le premier examen mondial des progrès accomplis.
Quels sont les principaux objectifs de biodiversité pour 2030 ?
Le cadre de Kunming-Montréal associe protection des milieux naturels et transformation des activités humaines. Parmi ses 23 cibles, plusieurs concernent particulièrement les acteurs économiques :
Protéger 30 % des terres et des eaux (cible n°3) : assurer la conservation effective d’au moins 30 % des espaces terrestres et des eaux intérieures, ainsi que des espaces marins et côtiers, en privilégiant les zones importantes pour la biodiversité.
Restaurer les écosystèmes dégradés (cible n°2) : engager la restauration effective d’au moins 30 % des surfaces dégradées, terrestres comme aquatiques et marines, d’ici 2030.
Réduire les pollutions (cible n°7) : diminuer notamment d’au moins 50 % les pertes de nutriments excédentaires dans l’environnement ainsi que le risque global lié aux pesticides et aux substances chimiques particulièrement dangereuses.
Transformer les modes de production (cibles n°10 et n°12) : développer des pratiques favorables à la biodiversité dans l’agriculture, la pêche ou la foresterie, et améliorer les espaces végétalisés et les continuités écologiques urbaines.
Ces engagements ne concernent pas uniquement les espaces protégés. Ils invitent à revoir les modes d'aménagement, de production et de gestion des territoires.
La cible 15 : un nouveau cadre pour les entreprises et les institutions financières
La cible 15 de la COP15 occupe une place particulière : elle demande aux États d’adopter des mesures pour que les entreprises, notamment les grandes entreprises et les institutions financières, évaluent et communiquent leurs risques, leurs dépendances et leurs impacts sur la biodiversité.
Ces 3 notions sont complémentaires. Une entreprise peut dépendre de la disponibilité de l’eau pour produire, exercer des pressions sur les habitats par l’artificialisation des sols et subir des risques opérationnels ou financiers lorsque les écosystèmes se dégradent. L’évaluation doit également considérer les chaînes d’approvisionnement, les chaînes de valeur et les portefeuilles d’investissement. L’enjeu dépasse la seule publication d’indicateurs : il s’agit de réduire progressivement les impacts négatifs, de renforcer les contributions positives et d’intégrer la biodiversité aux décisions économiques.
La cible 15 ne crée toutefois pas automatiquement une obligation de reporting pour toutes les entreprises. Sa traduction réglementaire dépend des mesures adoptées par les États.
Comment la France traduit-elle les engagements de la COP15 ?
Adoptée en novembre 2023, la Stratégie nationale biodiversité 2030 (SNB) décline les engagements internationaux autour de 4 grands axes : réduire les pressions, restaurer les écosystèmes dégradés, mobiliser les acteurs et garantir les moyens d’action.
Ses 40 mesures concernent notamment les entreprises, les collectivités et les territoires. Plusieurs dispositions françaises et européennes participent également à cette dynamique. Pour les projets soumis aux dispositions environnementales concernées, la séquence ERC « éviter, réduire, compenser » impose de rechercher prioritairement l’évitement des atteintes à la biodiversité, puis leur réduction. La compensation intervient en dernier recours, dans les conditions définies par la réglementation.
Concernant la transparence, la directive européenne CSRD et les normes de reporting, dont l’ESRS E4 sur la biodiversité, encadrent la publication d’informations environnementales par certaines entreprises. Leur champ d’application a toutefois été resserré en 2026. Il importe donc de distinguer les ambitions internationales des obligations effectivement applicables à chaque organisation.
Comment les entreprises peuvent-elles agir à leur échelle ?
La première étape consiste à identifier les interactions entre l’activité économique et les écosystèmes : De quels milieux naturels dépend notre activité ? Quelles pressions exerçons-nous sur les sols, l’eau et les espèces ? Quels sites présentent les enjeux écologiques les plus importants ?
Pour un site industriel, l'analyse peut porter sur les prélèvements d’eau, les rejets, l’emprise foncière ou les pratiques d’entretien des espaces extérieurs.
Sur un site tertiaire ou commercial, elle peut concerner l’imperméabilisation des sols, l’éclairage nocturne, les clôtures (permettant de passage des petits mamifères) ou encore, les plantations (et la sélection des essences) ou les continuités écologiques.
Le diagnostic permet ensuite de définir un plan d’action hiérarchisé : éviter de nouvelles dégradations, réduire les pressions existantes et restaurer les fonctionnalités écologiques lorsque cela est pertinent.
Enfin, la définition d’indicateurs et le suivi dans le temps permettent de mesurer les résultats obtenus, au-delà du simple nombre d’aménagements réalisés.
Comment Step one to transition accompagne les entreprises ?
Step one to transition accompagne les organisations dans l’évaluation de leurs interactions avec la biodiversité, l’identification de leurs enjeux prioritaires (analyse des pressions et dépendances) et l’élaboration de plans d’action adaptés à leurs activités.
Pour les patrimoines immobiliers, notre outil Bili – Biodiversity Incidence & Local Impact permet d’évaluer la structure écologique des actifs, d’identifier les leviers d’amélioration et de mesurer leur évolution dans le temps.
Cette démarche permet de traduire les ambitions internationales en actions locales, mesurables et adaptées aux contraintes opérationnelles des gestionnaires.
Si vous souhaitez obtenir davantage d’informations sur votre projet biodiversité, contactez-nous !